Bac Pro Terminale – Cours
Chapitre 1 – L’environnement de l’entreprise
L’entreprise n’agit pas seule. Elle évolue dans un environnement composé de concurrents, de consommateurs, de règles, de normes et d’attentes sociales et environnementales. Elle doit donc régulièrement s’adapter à son environnement.
Les structures de marché
La structure d’un marché dépend notamment du nombre d’entreprises présentes et de l’intensité de la concurrence.
La concurrence monopolistique
La concurrence monopolistique correspond à un marché sur lequel de nombreuses entreprises proposent des produits ou des services similaires, mais cherchent à se différencier.
Cette différenciation peut se faire par le prix, la qualité, la marque, le design ou encore les services proposés.
Exemple : les restaurants ou les marques de vêtements.
L’oligopole
Un oligopole est un marché dominé par un petit nombre de grandes entreprises.
Chaque entreprise doit tenir compte des décisions prises par ses principaux concurrents, notamment concernant les prix, les nouveaux produits ou la publicité.
Exemple : le marché des opérateurs de téléphonie mobile.
Le monopole
Un monopole correspond à une situation dans laquelle une seule entreprise propose un bien ou un service sur un marché.
L’entreprise ne fait alors face à aucun concurrent direct sur ce marché.
Exemple : certaines activités peuvent être exercées par une seule entreprise lorsqu'elle dispose d'un droit exclusif ou d'une technologie particulière.
Les normes et les labels
Les entreprises doivent également tenir compte de différentes exigences concernant leurs produits et leurs méthodes de production.
Une norme est un ensemble de règles ou de caractéristiques techniques servant de référence. Elle permet notamment d'améliorer la qualité, la sécurité ou la compatibilité des produits.
Exemple : les normes ISO peuvent fixer des méthodes communes concernant la qualité ou l'environnement.
Un label est un signe permettant d'identifier un produit, un service ou une entreprise qui respecte certains critères définis.
Le label permet notamment de rassurer le consommateur et de différencier l'entreprise de ses concurrents.
Exemple : le label Agriculture Biologique (AB).
Les normes et les labels peuvent donc constituer un avantage pour l'entreprise en renforçant la confiance des consommateurs.
La responsabilité sociale des entreprises (RSE)
La responsabilité sociale des entreprises (RSE) correspond à la prise en compte par l'entreprise des conséquences économiques, sociales et environnementales de son activité.
La RSE repose principalement sur trois dimensions :
La dimension économique : assurer le développement et la pérennité de l'entreprise tout en adoptant des pratiques responsables.
La dimension sociale : améliorer les conditions de travail, protéger la santé des salariés, favoriser l'égalité et lutter contre les discriminations.
La dimension environnementale : réduire les déchets, limiter les émissions de gaz à effet de serre, économiser l'énergie et préserver les ressources naturelles.
Une démarche RSE permet donc à l'entreprise de rechercher la performance économique tout en tenant compte de son impact sur les individus, la société et l'environnement.
Chapitre 2 : Le statut de salarié et d’indépendant
Une personne qui exerce une activité professionnelle peut notamment travailler comme salarié ou comme travailleur indépendant. Ces deux statuts se distinguent principalement par l’existence ou non d’un lien de subordination.
Le statut de salarié
Le salarié est une personne qui travaille pour le compte d’un employeur dans le cadre d’un contrat de travail.
Le contrat de travail repose sur trois éléments essentiels :
La fourniture d’un travail : le salarié réalise une activité pour son employeur.
La rémunération : en contrepartie de son travail, le salarié reçoit un salaire.
Le lien de subordination : le salarié travaille sous l’autorité de son employeur. Celui-ci peut lui donner des instructions, contrôler son travail et éventuellement le sanctionner.
Exemple : un vendeur employé dans un magasin doit respecter ses horaires, les consignes de son responsable et l’organisation mise en place par l’entreprise.
En contrepartie, le statut de salarié apporte différents droits : salaire, congés payés, protection sociale ou encore assurance chômage sous certaines conditions.
Le cas particulier du portage salarial
Le portage salarial permet à une personne de bénéficier du statut de salarié tout en exerçant son activité avec une grande autonomie.
Le salarié porté recherche lui-même ses clients et réalise des missions pour différentes entreprises. Une entreprise de portage salarial l'emploie, gère les formalités administratives et lui verse un salaire à partir du chiffre d'affaires généré par ses missions.
Le salarié porté doit donc être :
expert dans son domaine ;
autonome dans la recherche de ses clients ;
libre dans l'organisation de ses missions.
Le portage salarial constitue ainsi une situation intermédiaire entre le salariat classique et le travail indépendant.
Le statut d’indépendant
Le travailleur indépendant exerce une activité professionnelle à son propre compte et sans lien de subordination avec un employeur.
Il choisit notamment ses clients, organise son travail et fixe généralement ses tarifs.
Exemple : un plombier indépendant peut choisir les clients pour lesquels il souhaite travailler, organiser lui-même ses rendez-vous et facturer ses prestations.
Pour exercer son activité, le travailleur indépendant doit déclarer son entreprise. L'entreprise est notamment inscrite au Registre national des entreprises (RNE).
Il doit également choisir une forme juridique adaptée à son activité.
Il peut par exemple exercer :
en entreprise individuelle (EI), dont fait partie le régime de la micro-entreprise ;
ou créer une société, comme une EURL ou une SASU lorsqu'il exerce seul.
Le choix du statut juridique est important car il détermine notamment les règles de fonctionnement de l'entreprise, son régime fiscal, son régime social et certaines responsabilités de l'entrepreneur.
Contrairement au salarié, l'indépendant ne reçoit pas un salaire versé par un employeur. Ses revenus dépendent directement de son activité, de ses clients et de son chiffre d'affaires.
Le travail indépendant est présent dans de nombreux secteurs :
la santé : infirmiers libéraux, sages-femmes, kinésithérapeutes ;
la construction : plombiers, électriciens, peintres ;
les services : consultants, graphistes, développeurs ;
le commerce et l'artisanat : commerçants, coiffeurs, artisans.
Chapitre 3 : Les contrats de travail
Le contrat de travail est un accord par lequel un salarié s'engage à travailler pour un employeur en échange d'une rémunération et sous son autorité.
Il existe plusieurs types de contrats de travail. Les principaux sont le CDI, le CDD et le contrat de travail temporaire (CTT).
Le contrat à durée indéterminée (CDI)
Le contrat à durée indéterminée (CDI) est la forme normale et générale du contrat de travail.
Par définition, il ne prévoit aucune date de fin au moment de sa signature. Le salarié est donc embauché de manière permanente dans l'entreprise.
Trois éléments permettent de le caractériser :
le salarié est embauché sans durée limitée ;
le contrat peut être écrit ou, dans certains cas, oral ;
il existe un lien de subordination entre le salarié et l'employeur.
Le CDI à temps plein n'est pas obligatoirement écrit, même si dans la pratique un contrat écrit est généralement signé. En revanche, un CDI à temps partiel doit être écrit.
Exemple : un vendeur embauché dans un magasin sans date prévue de fin de contrat est généralement en CDI.
Le CDI peut prendre fin notamment par une démission, un licenciement ou une rupture conventionnelle.
Le contrat à durée déterminée (CDD)
Le contrat à durée déterminée (CDD) est un contrat dans lequel un employeur recrute un salarié pour une durée limitée.
Contrairement au CDI, le CDD doit obligatoirement être établi par écrit et préciser le motif pour lequel il est conclu.
Il se caractérise généralement par :
une embauche pour une durée déterminée ou pour réaliser une tâche précise ;
un contrat obligatoirement écrit ;
une durée et un nombre de renouvellements limités par la loi ou par la convention collective.
En principe, un CDD peut être renouvelé deux fois et sa durée totale est souvent limitée à 18 mois, mais il existe des exceptions selon la situation.
L'employeur ne peut pas utiliser un CDD simplement parce qu'il ne souhaite pas embaucher en CDI. Le CDD n'est autorisé que pour répondre à un besoin temporaire de l'entreprise.
Il peut notamment être utilisé pour :
remplacer un salarié absent ;
faire face à un accroissement temporaire d'activité ;
réaliser un emploi saisonnier.
Exemple : un restaurant situé dans une station balnéaire peut recruter des salariés en CDD pendant la saison estivale.
À la fin de certains CDD, le salarié peut également percevoir une indemnité de fin de contrat, appelée couramment prime de précarité.
Le contrat de travail temporaire (CTT)
Le contrat de travail temporaire (CTT), également appelé contrat d'intérim, permet à une entreprise de disposer temporairement d'un salarié pour réaliser une mission.
Trois acteurs interviennent :
L'entreprise de travail temporaire (ETT) : il s'agit de l'agence d'intérim qui recrute et rémunère le salarié.
Le salarié intérimaire : il signe son contrat avec l'agence d'intérim.
L'entreprise utilisatrice : c'est l'entreprise dans laquelle le salarié réalise réellement sa mission.
Le salarié intérimaire travaille donc dans l'entreprise utilisatrice mais reste salarié de l'entreprise de travail temporaire, qui lui verse son salaire.
Exemple : une usine a besoin de trois salariés supplémentaires pendant deux mois. Elle peut contacter une agence d'intérim qui lui mettra à disposition des salariés pour cette période.
Le recours à l'intérim doit, comme le CDD, correspondre à un besoin temporaire, par exemple le remplacement d'un salarié ou une augmentation temporaire de l'activité.
À retenir
CDI = emploi durable + pas de date de fin prévue.
CDD = emploi temporaire + contrat écrit + motif précis.
CTT = mission temporaire + agence d'intérim + entreprise utilisatrice.
CDI = emploi durable + pas de date de fin prévue.
CDD = emploi temporaire + contrat écrit + motif précis.
CTT = mission temporaire + agence d'intérim + entreprise utilisatrice.
Chapitre 4 : Les coûts liés à la production
Les charges de l’entreprise
Les charges de l’entreprise correspondent aux coûts, aux dépenses liés à son existence et à son activité.
On distingue dans un premier temps deux types de charges : les charges fixes et les charges variables.
Les charges fixes ou structurelles, sont les charges qui sont propre à la structure de l’entreprise, ainsi, quel que soit sont activité, ces charges sont toujours présentes.
Que l’entreprise produise ou non, elle aura tout de même ces charges.
Par exemple le loyer, les crédits pour des machines, les salaires.
Les charges variables ou dites opérationnelles, sont des charges qui dépendent de l’activité. Ainsi, si l’entreprise ne produit rien, les charges variables sont à zéro et inversement si l’entreprise produit, ces charges augmentent. On dit qu’elles sont proportionnelles à l’activité de l’entreprise.
Le calcul des coûts successifs
Le coût de revient est la somme des charges engagées pour la production d’un bien ou d’un service.
Ainsi, pour déterminer le coût de revient, il faut déterminer ; le coût d’achat des matières premières, puis le coût de production du produit fabriqué, puis les coûts de distribution (ce sont les frais de stockage et les frais de transport)
Chapitre 5 : Le résultat de l’entreprise
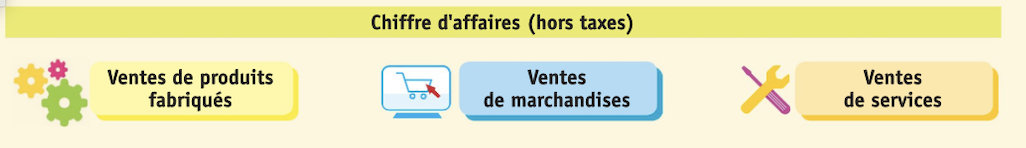
Le calcul du chiffre d’affaires
Le chiffre d’affaires représente le total des ventes réalisées par une entreprise sur une période donnée.
Il se calcul hors taxe, il correspond à l’activité de l’entreprise.
PRIX DE VENTE X QUANTITE VENDUE
Le calcul du résultat
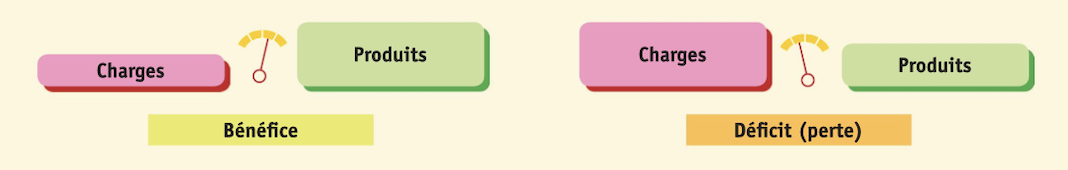
Le résultat de l’entreprise représente la richesse que l’entreprise a dégagée de son activité sur un période donnée. Il se calcul par la différence entre les produits et les charges.
Un résultat dégage soit du bénéfice, soit du déficit (perte)
Chapitre 5: La fixation du prix de vente
1)Les facteurs pris en compte
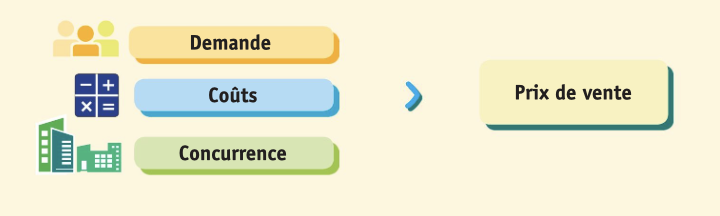
Le prix n'est pas fixé par hasard et doit correspondre à plusieurs critères, l'objectif étant de pouvoir vendre, pour être rentable et assurer la pérennité de l'entreprise.
La demande
Plusieurs facteurs affectent la sensibilité de la demande par rapport au prix.
Pour connaître l'évolution de la demande par rapport au prix, l'entreprise est appelée à effectuer de manière épisodique des enquêtes auprès des consommateurs.
Les coûts
Si la demande détermine le plus souvent le prix plafond (le plus élevé), les coûts engagés par l'entreprise décident du prix plancher (prix le plus bas).
Plusieurs types de coûts peuvent intervenir dans le calcul du prix. L'analyse de ces coûts permet une meilleure appréciation du prix à fixer.
La concurrence
Les prix pratiqués par les concurrents constituent un troisième pôle de référence pour définir ses prix. Les entreprises
procèdent généralement à un relevé systématique des prix.
Au regard de ces données collectées, elle décide de ses prix.Elle peut s'aligner sur les prix des concurrents , ou se fixer un peu au-dessus des prix du marché afin de se démarquer et de mettre en relief une image plus haut de gamme.
2)Les composantes du prix de vente
Lorsque l'entreprise propose un bien ou un service sur le marché, elle doit fixer son prix de vente.
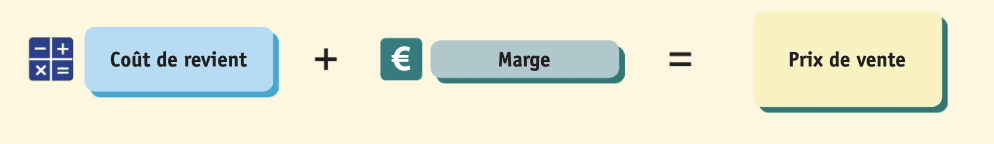
Le prix de vente fixé doit permettre de réaliser une marge. Cette marge correspond au gain que veut réaliser l'entreprise. Pour y parvenir, elle doit s'appuyer sur le coût de revient du produit ou du service, coût de revient qui correspond à la somme des charges engagées pour sa production.
Cette marge doit être ajoutée au coût de revient pour former le prix de vente. Se tromper sur le prix de vente provoquerait des difficultés de trésorerie.
3)Le prix psychologique
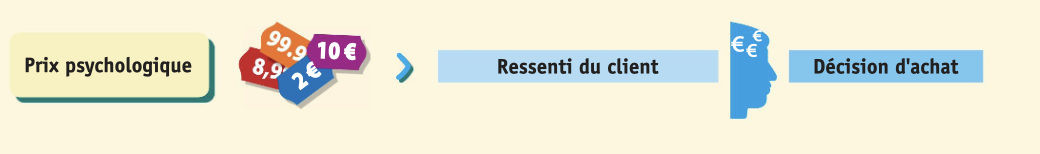
Le prix psychologique est une technique visant à maximiser les ventes et les bénéfices d'un produit grâce à l'étude du niveau de prix jugé acceptable par les clients. L'entreprise doit en effet prendre en compte la dimension psychologique d'un prix qui est aussi importante que sa dimension économique.
Lorsqu'un consommateur envisage d'acheter un produit, il se réfère à un prix de référence qui est stocké dans sa mémoire et dépend de ses achats antérieurs, et de sa connaissance du produit ou de la marque. [...] Il existe alors trois cas de figure :
- soit le produit est jugé trop cher; s'il le peut, le client choisira un produit de substitution [...] ;
- soit le produit est jugé trop bon marché ; le client aura donc une mauvaise image concernant la qualité du produit. [...] Le client pourra dans ce cas acheter le produit, mais il partira avec de mauvais a priori ;
- soit le produit est jugé au juste prix ; il peut donc inspirer confiance au client sans être trop cher pour autant. C'est dans cette fourchette de prix qu'il faut se situer afin de maximiser les ventes d'un produit ;
De nombreuses entreprises fixent le prix de leurs produits grâce à des techniques issues du prix psychologique: au lieu de vendre une machine à café 300 €, on va la proposer à 299 €. Grâce à cette différence d'un euro, le consommateur trouvera le produit un peu moins onéreux.
L'influence du prix psychologique dans les comportements d'achat de produits de luxe comme, par exemple, les produits cosmétiques, les voitures de sport, les bijoux... est encore plus net que dans d'autres domaines.
La plupart des consommateurs considèrent ainsi qu'un prix élevé constitue un gage de qualité. Une crème de la marque Helena Rubinstein a ainsi connu de bien meilleures ventes lorsque son prix d'origine fut doublé. Les clients se sont sentis rassurés partant du principe (souvent faux) que tout ce qui est cher est de bonne qualité.
Chapitre 6: l'environnement de l'entreprise
1. Les structures de marché
Sur un même marché, plusieurs entreprises peuvent proposer des biens ou des services similaires. Elles se retrouvent alors en situation de concurrence, car chacune cherche à attirer les consommateurs et à vendre davantage que ses concurrentes.
Cependant, tous les marchés ne fonctionnent pas de la même manière. Selon le nombre d’entreprises présentes et leur pouvoir sur les prix, on distingue plusieurs structures de marché.
La concurrence correspond à une situation où de nombreuses entreprises proposent des produits similaires. Aucune entreprise ne domine réellement le marché et les consommateurs ont le choix entre plusieurs offres. Les entreprises doivent alors être compétitives, notamment en matière de prix, de qualité ou d’innovation.
Le monopole désigne une situation où une seule entreprise est présente sur le marché. Cette entreprise est alors la seule à produire ou vendre le bien ou le service concerné. Elle dispose donc d’un pouvoir important pour fixer les prix et organiser la production.
L’oligopole correspond à un marché dominé par un petit nombre d’entreprises. Ces entreprises détiennent une grande part du marché et leurs décisions peuvent influencer fortement les prix ou les conditions de vente.
Ainsi, la structure d’un marché influence fortement le fonctionnement de la concurrence et la stratégie des entreprises.
2. La normalisation au service des entreprises
Pour fonctionner efficacement et garantir la qualité des produits et des services, les entreprises s’appuient souvent sur des normes.
Une norme est une règle ou un ensemble de recommandations établi par un organisme reconnu. Elle sert de guide pour les entreprises afin de respecter certaines exigences en matière de qualité, de sécurité ou de méthodes de production.
Les normes peuvent être définies à différents niveaux :international (par exemple les normes ISO), européen, national (comme celles établies par l’AFNOR en France).
La normalisation permet notamment :d’améliorer la qualité des produits et des services,d’harmoniser les méthodes de production,de faciliter les échanges commerciaux,de renforcer la confiance des consommateurs.
En complément des normes, il existe également des labels. Un label est un signe qui garantit qu’un produit ou un service respecte certains critères précis. Par exemple, un label peut attester d’une qualité particulière, d’un mode de production respectueux de l’environnement ou d’un engagement social de l’entreprise.
Ainsi, la normalisation et les labels constituent des outils importants pour améliorer les pratiques des entreprises et valoriser leurs produits.
3. La responsabilité sociale des entreprises (RSE)
La responsabilité sociale des entreprises (RSE) correspond à une démarche volontaire par laquelle une entreprise cherche à prendre en compte les enjeux sociaux, environnementaux et économiques dans ses activités.
Une entreprise engagée dans une démarche RSE ne se limite pas à rechercher le profit. Elle cherche également à avoir un impact positif sur la société et sur l’environnement.
La RSE repose généralement sur trois grandes dimensions :
La dimension sociale
Elle concerne les relations avec les salariés et la société. Cela peut inclure l’amélioration des conditions de travail, la lutte contre les discriminations, l’insertion des personnes en difficulté ou encore la protection de la santé des populations.
La dimension environnementale
Elle vise à réduire l’impact des activités de l’entreprise sur l’environnement. Cela peut passer par la réduction des émissions de gaz à effet de serre, la gestion des ressources naturelles, la limitation des déchets ou la lutte contre le changement climatique.
La dimension économique
Elle concerne la performance et le développement de l’entreprise tout en respectant des pratiques responsables. Cela peut inclure l’innovation, la recherche, la production durable ou encore la participation au développement économique.
En intégrant ces trois dimensions, la RSE cherche à concilier performance économique, respect de l’environnement et progrès social.
Chapitre 6: La valeur ajoutée
1. La notion de valeur ajoutée
La valeur ajoutée est un indicateur économique qui permet de mesurer la richesse créée par une entreprise grâce à son activité de production.
Lorsqu’une entreprise produit un bien ou un service, elle utilise souvent des produits ou des services achetés à d’autres entreprises. Ces éléments sont appelés consommations intermédiaires. Il peut s’agir par exemple de matières premières, d’énergie, de pièces détachées ou encore de services nécessaires à la production.
L’entreprise transforme ensuite ces consommations intermédiaires pour fabriquer un produit ou proposer un service qu’elle vend sur le marché. La différence entre la valeur de ce qui est produit et la valeur des consommations intermédiaires correspond à la richesse réellement créée par l’entreprise.
Cette richesse créée est appelée valeur ajoutée.
La valeur ajoutée est un indicateur très important car elle permet notamment : de mesurer la contribution d’une entreprise à l’économie, d’évaluer la richesse produite dans un pays (notamment dans le calcul du PIB),de comprendre comment la richesse créée est répartie entre les différents acteurs économiques.
2. Le calcul de la valeur ajoutée
La valeur ajoutée se calcule en faisant la différence entre le chiffre d’affaires et les consommations intermédiaires.
Le chiffre d’affaires correspond au montant total des ventes réalisées par l’entreprise sur une période donnée (généralement une année).
Les consommations intermédiaires représentent l’ensemble des biens et services achetés par l’entreprise et utilisés dans le processus de production.
La formule est donc :
Valeur ajoutée = Chiffre d’affaires – Consommations intermédiaires
Exemple
Une entreprise fabrique des tables.
Chiffre d’affaires : 100 000 €
Bois, vis, vernis et énergie utilisés pour la production : 60 000 €
Valeur ajoutée =100 000 – 60 000 = 40 000 €
L’entreprise a donc créé 40 000 € de richesse grâce à son activité.
3. Le partage de la valeur ajoutée
La richesse créée par l’entreprise ne reste pas entièrement dans l’entreprise. Elle est répartie entre les différents acteurs qui ont participé à la production.
On parle alors de partage de la valeur ajoutée.
La valeur ajoutée est généralement répartie entre plusieurs bénéficiaires :
Les salariés
Une partie de la richesse créée sert à payer les salaires et les cotisations sociales. Les salariés sont rémunérés pour leur travail.
L’État et les organismes sociaux
L’entreprise doit payer des impôts, taxes et cotisations sociales qui financent les services publics et la protection sociale.
Les banques
Si l’entreprise a contracté des emprunts, elle doit payer des intérêts aux banques.
Les actionnaires
Les propriétaires de l’entreprise peuvent recevoir une partie des bénéfices sous forme de dividendes.
L’entreprise elle-même
Une partie de la valeur ajoutée est conservée par l’entreprise afin de financer ses investissements, améliorer ses équipements ou développer son activité.
Conclusion
La valeur ajoutée est un indicateur essentiel pour comprendre comment une entreprise crée de la richesse et comment cette richesse est répartie entre les différents acteurs économiques. Elle permet également d’analyser le fonctionnement de l’économie et la contribution des entreprises à la production nationale.